2020全國保險公司排名全解析 從榜單看行業格局與投資興辦實業趨勢
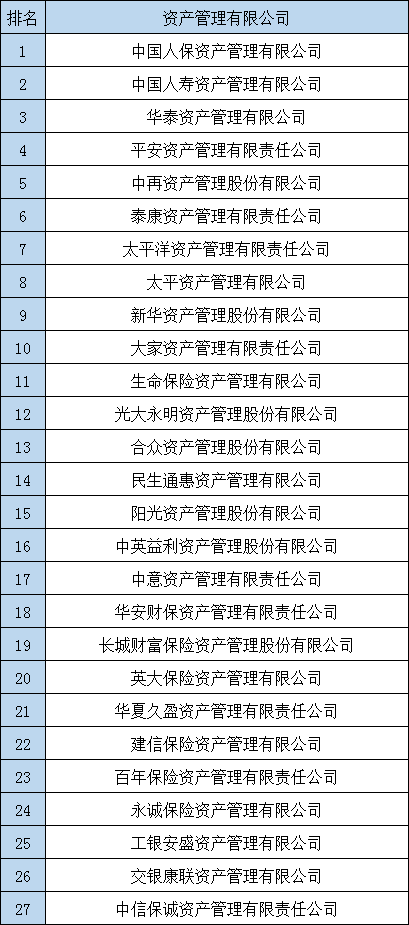
2020年是中國保險業深度調整與轉型的關鍵一年。在疫情沖擊、車險綜合改革、監管趨嚴等多重因素影響下,全國保險公司排名發生了新的變化。對于消費者、投資者以及行業觀察者而言,了解2020年全國保險公司的排名情況,不僅有助于評估企業實力,也能洞察保險資金運用與“投資興辦實業”之間的深層聯系。
一、2020年全國保險公司排名概覽
目前,國內保險公司排名通常圍繞保費收入、總資產、凈利潤、償付能力等核心指標展開。以下從不同維度梳理2020年的主要排名情況。
- 按保費收入排名(人身險公司)
2020年,人身險行業原保險保費收入約3.17萬億元,同比增長7.5%。排名前三的依然是“老三家”:
- 中國人壽:保費收入約6129億元,穩居第一;
- 平安人壽:保費收入約4760億元,位列第二;
- 太平洋人壽(太保壽險):保費收入約2084億元,排名第三。
緊隨其后的是新華保險、泰康人壽、太平人壽、人保壽險、富德生命人壽、中郵人壽、前海人壽等。其中,新華保險保費收入約1595億元,泰康人壽約1439億元,增長勢頭穩健。
- 按保費收入排名(財產險公司)
2020年,財產險行業原保險保費收入約1.19萬億元,同比增長2.4%,增速明顯放緩,主要受車險綜合改革影響。排名前列的公司包括:
- 人保財險:保費收入約4320億元,市場份額約36%,絕對領先;
- 平安產險:保費收入約2858億元,排名第二;
- 太保產險:保費收入約1473億元,排名第三。
其后依次是國壽財險、中華聯合財險、大地財險、陽光財險、太平財險、眾安在線等。值得注意的是,眾安在線作為互聯網保險公司,2020年保費收入約167億元,同比增長14.2%,增速居前。
- 按總資產排名
截至2020年末,保險業總資產約23.3萬億元,同比增長13.3%。總資產排名靠前的保險集團包括:中國平安、中國人壽、中國太保、中國人保、泰康保險、太平保險、新華保險等。其中,中國平安總資產突破9.5萬億元,位居行業前列。
- 按凈利潤排名
2020年,保險公司凈利潤表現分化。人身險公司中,平安人壽、中國人壽、太保壽險、泰康人壽、新華保險等凈利潤居前。財產險公司中,人保財險、平安產險、太保產險仍是利潤主力。不過,受車險綜改和疫情賠付影響,部分中小財險公司出現虧損。
- 按償付能力排名
償付能力是衡量保險公司風險抵御能力的關鍵指標。2020年四季度,不少公司償付能力充足率保持在200%以上。頭部公司如中國人壽、中國平安、中國太保等償付能力充足率均滿足監管要求,而部分激進型中小公司則面臨較大壓力。
二、排名背后的行業趨勢
- 頭部效應加劇
無論是壽險還是財險,前十大公司的市場份額均超過70%,中小公司生存空間進一步壓縮。2020年,壽險“老七家”市場份額合計約60%,財險“老三家”市場份額合計約65%。
- 互聯網保險崛起
眾安在線、泰康在線、易安保險等互聯網保險公司保費增速亮眼,但盈利依然困難。2020年,互聯網人身險保費收入約2111億元,同比增長13.6%。
- 車險綜改影響深遠
2020年9月19日車險綜合改革正式實施,車均保費下降,財險公司車險業務普遍承壓。人保財險、平安產險的車險保費增速均出現下滑,倒逼公司向非車險業務轉型。
三、保險資金“投資興辦實業”:排名之外的戰略布局
在關注保險公司排名的“投資興辦實業”是近年來保險業的重要關鍵詞。保險資金具有規模大、期限長、來源穩定的特點,天生適合投資基建、養老、醫療、新能源等實業領域。
- 政策導向
2020年,銀保監會多次發文,鼓勵保險資金發揮長期投資優勢,支持實體經濟。例如,《關于保險資金投資債轉股投資計劃有關事項的通知》《關于優化保險機構投資管理能力監管有關事項的通知》等,為險資進入實業打開通道。
- 頭部公司的實業投資版圖
- 中國平安:通過平安資本、平安創投等平臺,投資了京滬高鐵、汽車之家、藥明康德等實業項目,并布局醫療健康生態圈。
- 中國人壽:發起設立國壽投資,參與中石化混改、螞蟻集團融資,并投資核電、風電等新能源項目。
- 中國太保:設立太保私募基金,聚焦養老健康、科技創新,在上海、成都等地興建養老社區。
- 泰康保險:以“醫養結合”為核心,投資建設泰康之家養老社區,在全國多個城市落地。
- 新華保險:通過新華資產投資了多個基礎設施債權計劃,涉及交通、能源等領域。
- 投資興辦實業的意義
對保險公司而言,投資實業可以拉長資產久期,匹配長期負債,同時獲得穩定現金流。對實體經濟而言,險資提供了寶貴的長期資金,助力產業升級。但需注意,實業投資周期長、流動性差,對保險公司的風控能力提出更高要求。
四、如何理性看待保險公司排名
排名只是參考,不能完全代表公司優劣。消費者選擇保險產品時,應綜合考慮償付能力、服務評級、產品條款、理賠時效等。投資者關注保險公司時,則需分析其保費結構、投資端表現、內含價值等。
對于“投資興辦實業”這一方向,建議重點關注頭部保險公司在養老、健康、科技等領域的布局,這些領域既符合政策導向,也契合社會需求,有望成為未來利潤增長點。
2020年的排名已成為歷史,但透過排名看趨勢,我們能清晰感受到保險業正從規模擴張轉向高質量發展。無論是保費競爭還是實業投資,頭部公司憑借資本、品牌、風控優勢持續領跑,而中小公司則需差異化突圍。隨著險資進一步服務實體經濟,保險公司的角色將從“風險保障者”延伸為“產業投資者”,這一轉變值得長期關注。
如若轉載,請注明出處:http://www.pybbs.cn/product/42.html
更新時間:2026-10-15 15:53:43