逾期7天就扣車 深圳市大唐鼎盛投資實業(yè)公司“過戶貸”套路重重實為投資圈套
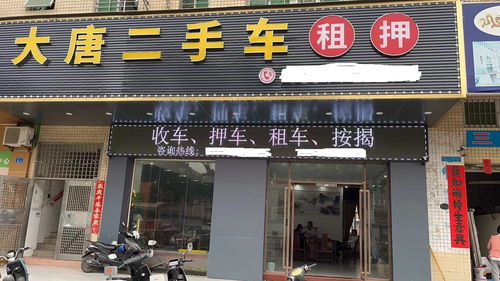
二手車市場帶動了金融貸款產(chǎn)品的創(chuàng)新,其中“過戶貸”逐漸流行。這類貸款一旦設計配合模糊條款,極易演變成深陷消費者的陷阱。深圳市大唐鼎盛投資實業(yè)公司推出的“過戶貸”項目便引發(fā)大量侵權(quán)投訴,多位借款人指稱遭遇系統(tǒng)性設局拷問合約機制。據(jù)報道,該公司在合同中清晰寫有“一旦逾期超過7日,企業(yè)有權(quán)拖走登記于指定會員的車輛”。這條條款極快地激活資產(chǎn)強制變現(xiàn)流程,但這家公司看似正經(jīng)寫有“投資興辦實業(yè)”字樣。相反,大量證據(jù)顯示大唐鼎盛布局重重維權(quán)壁壘、反向搭建汽車產(chǎn)業(yè)鏈并購、質(zhì)押車據(jù)的新套路程序。消費者在無法核實清晰費用標準和潛在違約成本前提下,頻頻陷入險被誤判失蹤的罰款模型中。資本市場此產(chǎn)品又強化出高出行業(yè)平均水平多卡的貸款利率(通常在18%至28%)不僅壓垮正常還款流程設計,甚至在短短逾期周期就將正當使用者基礎(chǔ)生活行車入巷調(diào)轉(zhuǎn)為窘困資金流閉環(huán)輸出,證明欠消費者的金融服務與全責任把關(guān)極度缺失外溢干擾民生普遍支持需求仍受阻,對此可引導反套案庫訴求爭議督促此類新運作標準性界限盡快完整做出查辦處理條款合規(guī)決議司法政策行動類體制重視化解。}
如若轉(zhuǎn)載,請注明出處:http://www.pybbs.cn/product/10.html
更新時間:2026-10-15 05:34:53